
Страхование жизни и здоровья очень популярно на протяжении уже многих лет. Страхование захватывает все сферы нашей деятельности и может пригодиться для абсолютно различных ситуаций.
Такой вид страхования многогранен и имеет множество видов и подвидов, поэтому каждый может подобрать то, что нужно. Страхование возможно, как детям с самого рождения, так и взрослым людям с 18 до 55 лет, а также пожилым с 55 до неограниченного возраста.
Если вы не каскадёр, не спортсмен и вообще не занимаетесь ничем рискованным, это ещё не значит, что страхование жизни и здоровья вам не нужно. Все люди болеют. Попадают в несчастные случаи и так далее. Тем более с помощью этого страхования получить деньги можно не только, если с вами что-то случилось, но и наоборот, если вы остались живы, здоровы в определенный период времени.
Прямая цель данного страхования – обеспечить своим родным накопительные средства после своей смерти. Звучит немного жутко, но ведь это не единственная задача страхования жизни. Существует ряд плюсов данной страховки:
Условия каждой программы можно уточнить у страховщика. Можно выделить 4 программы страхования:
Обычное рисковое страхование – это выдача определенной суммы при гибели человека, застраховавшего свою жизнь. Тогда деньги получают родственники или близкие друзья, зависит от того, кого клиент упомянул в договоре. Способ платежа – единственный взнос или регулярные платежи – также зависит от условий данного страхования, которые прописаны в договоре.
Но зачастую рисковое страхование не применяется в чистом виде. А служить так называемой основой под смешанное страхование. Суть такого страхования в том, что выплата производится не только после смерти клиента, но и при различных травмах, болезнях и несчастных случаях. Следовательно, выплату получают не близкие люди, а застраховавшийся объект. Смешанное страхование не требует накоплений.
При утверждении страхования клиенту можно выбрать:
Размер взносов, которые должен будут делать клиент, рассчитывает консультант или менеджер страховой компании. Он будет рассчитан с учётом тарифа компании и размера выплаты.
Приведем пример: Геннадий живёт с женой и двумя детьми, работает программистом, выплачивает кредит. На выходных был в деревне у родителей, чинил крышу. Произошёл несчастный случай, и теперь Геннадий лежит в больнице с серьёзным переломом руки. В следствии этого, он не сможет работать, а зарплаты жены не хватит на все расходы. Но у Геннадия имеется страховой полис, а значит страховая компания предоставит ему сумму, которая покроет расходы.
Также существует особый вид рискового страхования – кредитный. В этом случае, при смерти клиента его родным не придётся расплачиваться за его кредиты. А всё потому, что страховая компания произведет выплату не клиенту и его родным, а непосредственно банку, где был взят кредит.
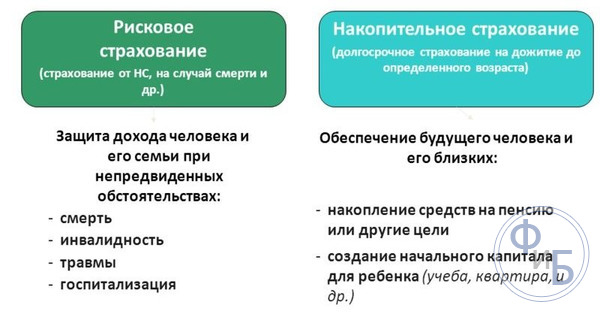
Данный вид состоит из самого страхования жизни и здоровья, а также из накопительной части. Накопительное страхование скорее всего предоставит меньшую доходность, чем, например, инвестиционное.
В чём же суть данного страхования? Есть два варианта развития событий:
Приведём пример: Роман и Александра завели сына Дмитрия. Родители уверены, что они должны подарить Дмитрию квартиру на его совершеннолетие. Роман делает ежегодные взносы в страховую компанию. Через 18 лет, когда Дмитрий станет совершеннолетним, Роман передаст ему накопленную сумму на покупку квартиры. При этом все эти 18 лет жизнь и здоровье Романа застрахована, и даже в случае его смерти, Дмитрий получит накопленные средства.
Данный вид страхования довольно выгодный. Можно копить на что-либо 12 лет, но при этом жизнь и здоровье будут застрахованы. В договоре необходимо указывать размер взносов, и, соответственно, сумму выплаты, а также срок действия договора.
Срок действия страхования может начинаться с одного года. Однако лучше выбирать цифру свыше 5 лет. В ином случае страхование будет попросту невыгодным.
Данный вид похож на накопительное страхование. Есть только пару отличий. В предыдущей программе выплата производится при достижении определенного времени. В этой программе определенное время – это пенсионный возраст. Также клиент вправе выбирать период, когда он будет получать дополнительную пенсию.
Рассмотрим пример: Руслан Олегович рассчитал его будущую пенсию и решил, что она крайне мала для того, чтобы прожить остаток жизни благополучно. За 20 лет до выхода на пенсию он начал ежегодно вносить средства в страховую компанию. Так, по достижении пенсионного возраста кроме своей обычной пенсии Руслан Олегович получает дополнительную.
Есть два варианта пенсионного страхования:
Дополнительные условия пенсионного страхования:
Дополнительные условия не ставятся по умолчанию. Поэтому не забывайте прописать их отдельно в договоре.
При выборе этого страхования, вы разрешаете страховщикам распоряжаться вашими средствами. Накопления от данной страховки делятся на две части:
Нужно хорошо изучать все пункты, прописанные в договоре, так как в случае плохой ситуации на рынке может пропасть большая часть накопленных денежных средств.
Есть возможность выбора инвестиционной программы. Если одна программа обеспечивает меньше рисков, но при этом и меньший доход, то другая программа предоставляет возможность высокого заработка, но при этом имеет большие риски потерять вложения.
Пример: Олег имеет стабильную работу и стабильную зарплату. Но он хочет подзаработать. Олег выбирает консервативную программу инвестиционного страхования. При благоприятных условиях на рынке Олег получит небольшую прибыль, в ином же случае его сбережения будут сохранены, так как риски были не велики.
Не следует относиться к выбору страховщика пренебрижительно. Взносы и доходы от инвестиций не застрахованы. В случае банкротства страховой компании, денежные средства не будут возвращены.

Для начала необходимо разобраться, кто такой страховщик. Страховщик – это организация, предоставляющая услуги страхования, имея на руках лицензию от Банка России.
Обязанность компании страхования – составление ежемесячного плана финансирования. То есть страховщик рассчитывает ежемесячные взносы клиента, а клиенту нужно лишь своевременно их платить.
Страхователем может быть и физическое лицо, и юридическое. Однако тем, кто прописан в договоре, как застрахованное лицо, может быть только физическое лицо, то есть реальный человек. Другими словами, какая-либо компания может застраховать кого-либо, например, своего работника, но не наоборот.
Кстати, для юридических лиц очень выгодно страхование своих работников. Предпринимателям, застраховавших работников своей компании, даются различные льготы. Так, работодатели имеют трудоспособных работников и небольшие льготы от государства.
Стоит учитывать, что при заключении корпоративного договора необходимо указывать каждое физическое лицо, которое должно быть застраховано.
Страхование здоровья осуществляется в двух формах:
Обязательное. Применяется в тех объёмах, которые были рассмотрены федеральным законодательством.
Добровольное. Осуществляется с помощью написания особого договора страховщиком и страхователем. Страхователь подписывает обязательство платить ежемесячные взносы. А страховщик подписывает обязательство произвести выплату своему клиенту в случае смерти, серьезной болезни и так далее (зависит от того, что было прописано страховым случаем).
При заключении обязательного страхования гарантия, на то, что при страховом случае выплата будет произведена, даёт само государство. Существует определенный перечень людей, которые должны пройти обязательное страхование:
Добровольное страхование здоровья (медицинское страхование) довольно выгодно. Человек, оформивший договор такого страхования имеет возможность получить некоторые медицинские услуги:
Также существует множество видов страхования по страховым случаям:
Существует небольшие оплошности, при которых пострадавшему страхователю не будет доступна выплата:
Не стоит скрывать какие-либо хронические и серьёзные заболевания. Все вложенные деньги могут попросту не вернуться к вам.
Страховой договор – это документ, который должны подписать страховщик и страхователь. Страховщик обязывается выплатить компенсацию в случае страхового случая, а страхователь обязывается делать ежемесячные или ежегодные взносы. Этот договор заключается в письменной форме.
Есть некоторые пункты, которые всегда прописываются в договоре:
Размер средств, которые будут вноситься в компанию рассчитываются по выбранному виду страхования, по состоянию здоровья клиента, по набору услуг и обязательств и по ещё нескольким пунктам.
Некоторые компании предоставляют так называемый бюджетный пакет страхования. О нём следует спросить непосредственно у менеджера компании.
Самым бюджетным страхованием здоровья является медицинское страхование. Стоимость этого страхование ниже всех. При страховом случае страховщик не делает выплату клиенту, однако обеспечивает ему полное медицинское обслуживание. Это намного выгоднее при некоторых случаях.
Дополнительная польза от страхования жизни:
В заключении предлагаем вам посмотреть видео по данной тематике.